Профессиональный отбор актива строится на трех уровнях:
-
Макроуровень (Macro): Выбор штата на основе законов, налогов и миграции.
-
Мезоуровень (Meso): Анализ конкретного города и класса района.
-
Микроуровень (Micro): Финансовый просчет конкретного дома и инспекция его состояния.
Ошибка на верхнем макроуровне делает прибыльную сделку убыточной, даже если сам дом куплен с хорошей скидкой.
Уровень 1: Макроанализ штата и локации
Законодательство США дает штатам широкие полномочия в регулировании аренды. Все регионы делятся на две основные группы.
Landlord-Friendly States (Штаты с защитой прав собственников) К ним относятся Техас, Флорида, Индиана, Джорджия, Огайо, Алабама.
В этих штатах процесс выселения неуплатившего арендатора (Eviction) занимает от 2 до 6 недель. Законы защищают право владельца получать плату за свою собственность. Здесь отсутствуют ограничения на повышение арендной платы (Rent Control), а налоги на бизнес обычно ниже средних по стране.
Tenant-Friendly States (Штаты с защитой прав арендаторов) К этой группе относятся Калифорния, Нью-Йорк, Нью-Джерси, Иллинойс, Орегон.
Процесс выселения неплательщика через суд в Калифорнии или Нью-Йорке затягивается на срок от 6 до 12 месяцев. Все это время собственник покрывает ипотеку и налоги из своего кармана. Законодательство ограничивает процент годового индексата тарифов, а муниципальные службы строго регулируют правила сдачи.
Для стабильного дохода выбор смещается в сторону штатов с приростом населения и рабочих мест. Инвесторы отслеживают переезды крупных компаний, развитие транспортных узлов и динамику занятости. Если в город заходит крупный работодатель, спрос на жилье растет естественным образом.
Уровень 2: Анализ микрорайона (Neighborhood Class)
Внутри одного города районы делятся на классы. От класса зависит баланс между текущим денежным потоком (Cash Flow) и приростом стоимости объекта (Appreciation).
Class A (Премиальные районы)
-
Дома возрастом до 10–15 лет, отличные школы с высоким рейтингом (School Rating 8–10).
-
Арендаторы — высокооплачиваемые специалисты с высокой кредитной историей (Credit Score 720+).
-
Низкая текущая доходность (Cap Rate 4–5%), но высокий потенциал подорожания самого объекта.
Class B (Стабильный средний класс)
-
Дома возрастом 15–30 лет в хорошем техническом состоянии, школы со средним рейтингом (School Rating 5–7).
-
Арендаторы — офисные сотрудники, квалифицированные рабочие (Credit Score 620–710).
-
Оптимальный баланс: Cap Rate 6–8%, стабильная оплата без задержек и умеренный рост цены.
Class C (Рабочие и индустриальные районы)
-
Старый жилой фонд (40+ лет), низкие рейтинги школ, высокий уровень преступности.
-
Арендаторы — синие воротнички, люди с низкой кредитной историей или на пособиях.
-
На бумаге показатели выглядят привлекательно (Cap Rate 9–12%). На практике доход съедают частый ремонт, просрочки платежей, ротация жильцов и юридические издержки.
В отборе объектов инвесторы часто используют правило 1% Rule. Месячная аренда должна составлять не менее 1% от общей стоимости покупки дома с учетом ремонта. Если дом стоит  , он должен сдаваться минимум за
 в месяц. В дорогих штатах вроде Калифорнии это правило давно не работает, но на Среднем Западе и в штатах Солнечного пояса оно остается первичным фильтром.
Уровень 3: Финансовый аудит объекта (Underwriting)
Финансовый расчет показывает реальную экономику сделки до подписания договора. Базовый показатель — чистый операционный доход (NOI, Net Operating Income).
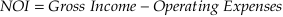
В операционные расходы (Operating Expenses) входят налог на имущество, страховка, сборы HOA, коммунальные платежи собственника, расходы на управление и текущий ремонт. Платежи по ипотеке в NOI не включаются.
На основе NOI рассчитываются два главных коэффициента:
-
Cap Rate (Ставка капитализации):
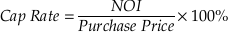
Показывает доходность объекта без учета кредитных средств, если бы вы купили его полностью за наличные.
-
Cash-on-Cash Return (Доход на вложенный наличный капитал):
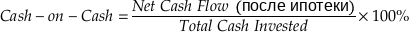
Учитывает сумму ваших личных денег (первоначальный взнос, расходы на закрытие сделки, ремонт) и чистый остаток денег после выплаты ежемесячного платежа по кредиту.
Учет скрытых расходов защищает от отрицательного денежного потока. В финансовую модель обязательно закладываются четыре статьи:
-
Property Tax: Налог на имущество (зависит от округа, от 0.6% до 2.5% от оценочной стоимости в год).
-
Insurance: Страховка дома (с учетом риска ураганов или наводнений).
-
Vacancy Rate: Резерв на простой объекта (обычно 5–8% от годовой аренды).
-
Capital Expenditures (CapEx): Резерв на капитальный ремонт крыши, замену системы кондиционирования (HVAC) или водонагревателя (5–10% от аренды).
Сравнительный анализ классов недвижимости
|
Класс района |
Тип дохода |
Уровень риска |
Профиль арендатора |
Ожидаемый Cap Rate |
|---|---|---|---|---|
|
Class A |
Рост цены (Appreciation) |
Низкий |
Инженеры, топ-менеджеры, врачи |
4% – 5.5% |
|
Class B |
Баланс (Cash Flow + Growth) |
Умеренный |
Офисный персонал, учителя, менеджеры |
6% – 8% |
|
Class C |
Денежный поток (Cash Flow) |
Высокий |
Неквалифицированные рабочие, почасовой труд |
8.5% – 12% |
Чек-лист проверки физического состояния объекта (Due Diligence)
После одобрения первичных цифр инвестор проводит проверку объекта. Направление инспектора (Property Inspector) — обязательный этап сделки. По итогам проверки формируется детальный отчет (Property Inspection Report) на 30–50 страниц с фотофиксацией всех узлов.
В ходе проверки оцениваются ключевые конструктивные элементы:
-
Крыша (Roof): Срок службы битумной черепицы составляет 15–20 лет. Полная замена крыши обходится в $8,000 – $15,000.
-
Фундамент (Foundation): Трещины или сдвиги стены требуют инженерного укрепления, стоимость которого доходит до $20,000.
-
Система HVAC (Отопление и кондиционирование): Средний срок службы — 10–15 лет. Замена блока обходится в $5,000 – $9,000.
-
Электрика и водопровод: Наличие старых алюминивых проводов или труб из полибутилена требует полной замены коммуникаций.
Отчет инспектора дает основание для торга с продавцом. Инвестор запрашивает скидку (Price Reduction) или ремонтный кредит (Seller Credits) на сумму выявленных дефектов.
Параллельно титульная компания (Title Company) проверяет юридическую чистоту объекта. Она запрашивает данные из реестров, чтобы убедиться в отсутствии невыплаченных залогов, долгов по налогам, коммунальным службам или исков от прошлых подрядчиков. Страховка титула (Title Insurance) закрывает эти риски для нового владельца.
Системный подход к выбору объекта снижает вероятность незапланированных трат и формирует стабильный доход от арендного бизнеса в США.
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.