Налог на доход от аренды
При получении арендного дохода от недвижимости в США иностранный инвестор сталкивается с необходимостью выбора одного из двух принципиально разных налоговых режимов.
Первый режим действует по умолчанию и называется FDAP. В этом случае арендная плата рассматривается как пассивный доход. С общей суммы поступающих платежей удерживается фиксированная ставка в размере 30%. Главная особенность данного режима заключается в полном запрете на учет любых сопутствующих расходов. Инвестор не может вычесть из налогооблагаемой базы ипотечные проценты, затраты на ремонт, услуги управляющей компании или эксплуатационные сборы.
Второй режим выбирается путем подачи специального заявления в IRS по правилу Section 871(d). В этом случае доход от аренды приравнивается к доходу от ведения активного бизнеса на территории США (режим ECI). Налог рассчитывается по прогрессивной шкале для физических лиц от 10% до 37% или по фиксированной ставке 21% для корпораций, но исключительно с чистой прибыли. Инвестор получает право вычитать из доходов все подтвержденные расходы на содержание объекта, проценты по ипотеке, местный имущественный налог и амортизацию здания. Для жилой недвижимости стоимость постройки без учета стоимости земли списывается равными долями в течение 27.5 лет, что часто снижает текущую бумажную прибыль до нуля.
Налог при продаже недвижимости и правило FIRPTA
Продажа недвижимого имущества иностранным гражданином регулируется федеральным законом FIRPTA. Данный нормативный акт создан для гарантирования уплаты налога нерезидентами, уезжающими из страны после закрытия сделки.
Закон FIRPTA устанавливает обязанность покупателя выступить налоговым агентом. Покупатель удерживает 15% от полной стоимости сделки при закрытии купли-продажи и напрямую переводит эти средства в IRS. Важно учитывать, что эти 15% удерживаются со всей цены продажи, а не с фактической чистой прибыли продавца.
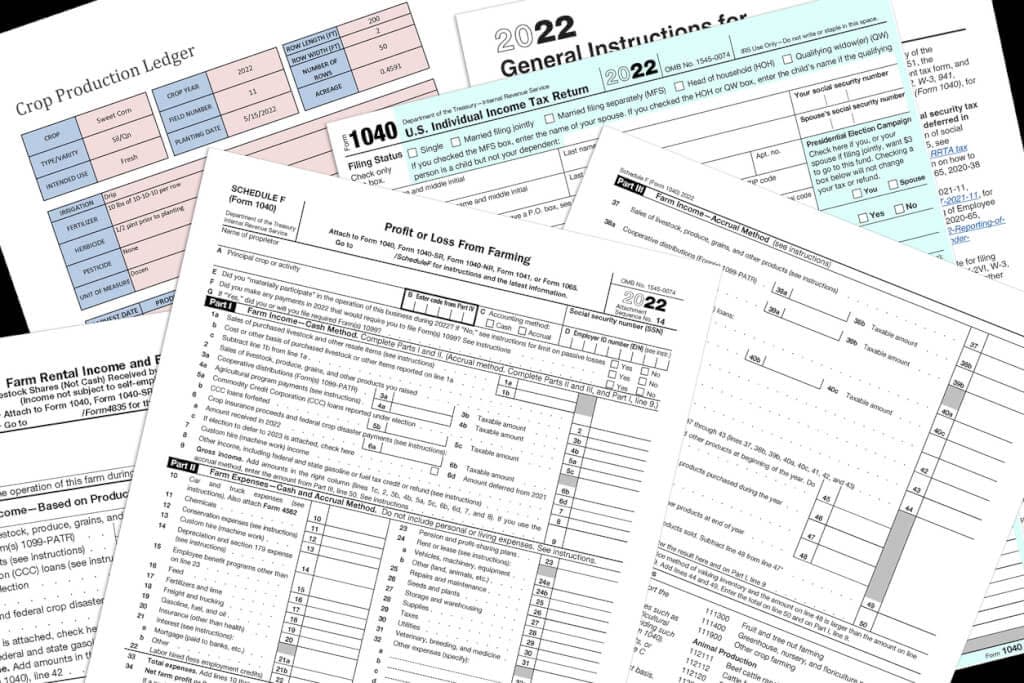
Окончательный расчет налога на прирост капитала происходит после окончания налогового года. Инвестор подает ежегодную декларацию по форме Form 1040-NR и рассчитывает фактический налог с чистой прибыли. При владении объектом более одного года ставка налога на долгосрочный прирост капитала составляет от 0% до 20%. Отдельно рассчитывается налог на возврат амортизации по ставке 25% на ту часть прибыли, которая образовалась за счет ранее списанной амортизации. Разница между ранее удержанными по FIRPTA 15% и реальной суммой налога возвращается инвестору на банковский счет.
Ежегодный налог на имущество
В США полностью отсутствует единый федеральный налог на владение недвижимостью. Данный налог устанавливается и взимается исключительно на уровне штатов, округов и муниципалитетов.
Размер налога на имущество зависит от оценочной стоимости объекта и конкретного региона. Ставки варьируются в среднем от 0.3% до 2.5% в год. Налоговые обязательства распределяются абсолютно одинаково между американскими гражданами, резидентами и иностранными инвесторами. Оплата налога на имущество обязательна независимо от того, сдается объект в аренду или пустует.
Налог на наследство и дарение
Налог на наследство выступает ключевым юридическим и финансовым риском при прямом оформлении американских активов на физическое лицо без гражданства или статуса резидента США.
Для американских граждан необлагаемый лимит при передаче наследства превышает $13 млн на человека. Для иностранных инвесторов нерезидентов этот лимит составляет всего $60,000. Вся стоимость находящегося в США имущества, превышающая этот порог, облагается налогом на наследство по прогрессивной шкале со ставкой до 40%. Наследникам необходимо уплатить данный налог до официального вступления в права владения объектом.
Модели оформления и структурирования активов
Иностранные инвесторы используют различные юридические структуры для владения активами с целью защиты от налога на наследство, оптимизации процедур FIRPTA и снижения личной ответственности.
При прямом оформлении на физическое лицо инвестор подает личную декларацию и использует вычеты, однако полностью открыт для максимального налога на наследство и не имеет защиты от судебных исков.
Оформление объекта через американскую компанию с ограниченной ответственностью (LLC) обеспечивает юридическую защиту от исков и позволяет использовать коммерческие вычеты. При этом налоговые обязательства по-прежнему переходят на физическое лицо, что оставляет открытым риск налога на наследство.
Использование американской корпорации (C-Corporation) переводит налогообложение на уровень юридического лица по фиксированной ставке 21%. Эта модель исключает применение FIRPTA при последующих продажах внутри компании, но может влечь двойное налогообложение при выплате дивидендов.
Двухуровневая структура из иностранной офшорной компании и подконтрольной ей американской компании или LLC обеспечивает максимальную защиту капитала. При такой схеме инвестор владеет акциями иностранной организации, которая в свою очередь владеет объектом в США. Это полностью исключает налог на наследство в США, так как физическое лицо владеет иностранными акциями, а также оптимизирует процесс последующей продажи актива.
Порядок налогового учета для инвестора
Для соблюдения законодательства США иностранный инвестор выполняет последовательный алгоритм действий.
На первом этапе оформляются необходимые налоговые идентификаторы: личный номер ITIN для физического лица или номер EIN для зарегистрированной компании.
Далее обеспечивается регулярный налоговый учет с ежегодной подачей декларации по форме Form 1040-NR или Form 1120. Это позволяет официально фиксировать все понесенные расходы, зачитывать амортизацию и формировать чистый налоговый результат.
На этапе подготовки к продаже объекта инвестор может заранее подать в IRS заявление на получение специального сертификата по форме Form 8288-B. Данный документ позволяет снизить размер предварительного удержания по FIRPTA с 15% от стоимости сделки до размера фактически предполагаемого налога с чистой прибыли.
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.