Традиционные институциональные кредиторы урезали коэффициенты Loan-to-Value (LTV) и Loan-to-Cost (LTC) с привычных 70–75% до 50–55%, открыв период высокой доходности для мезонинного и мезонинно-акционерного капитала.
Сжатие банковского плеча: Механика сдвига LTV и DSCR
Банковский сектор США перешел к консервативной оценке залоговых активов. Если в эпоху нулевых ставок кредиторы формировали до 75% бюджета девелоперских проектов за счет Senior Debt, то сегодня средний показатель LTC по рынку зафиксирован на уровне 50–55%.
Одновременно банки подняли минимальные коэффициенты покрытия обслуживания долга (Debt Service Coverage Ratio, DSCR) с 1.20x–1.25x до 1.35x–1.50x.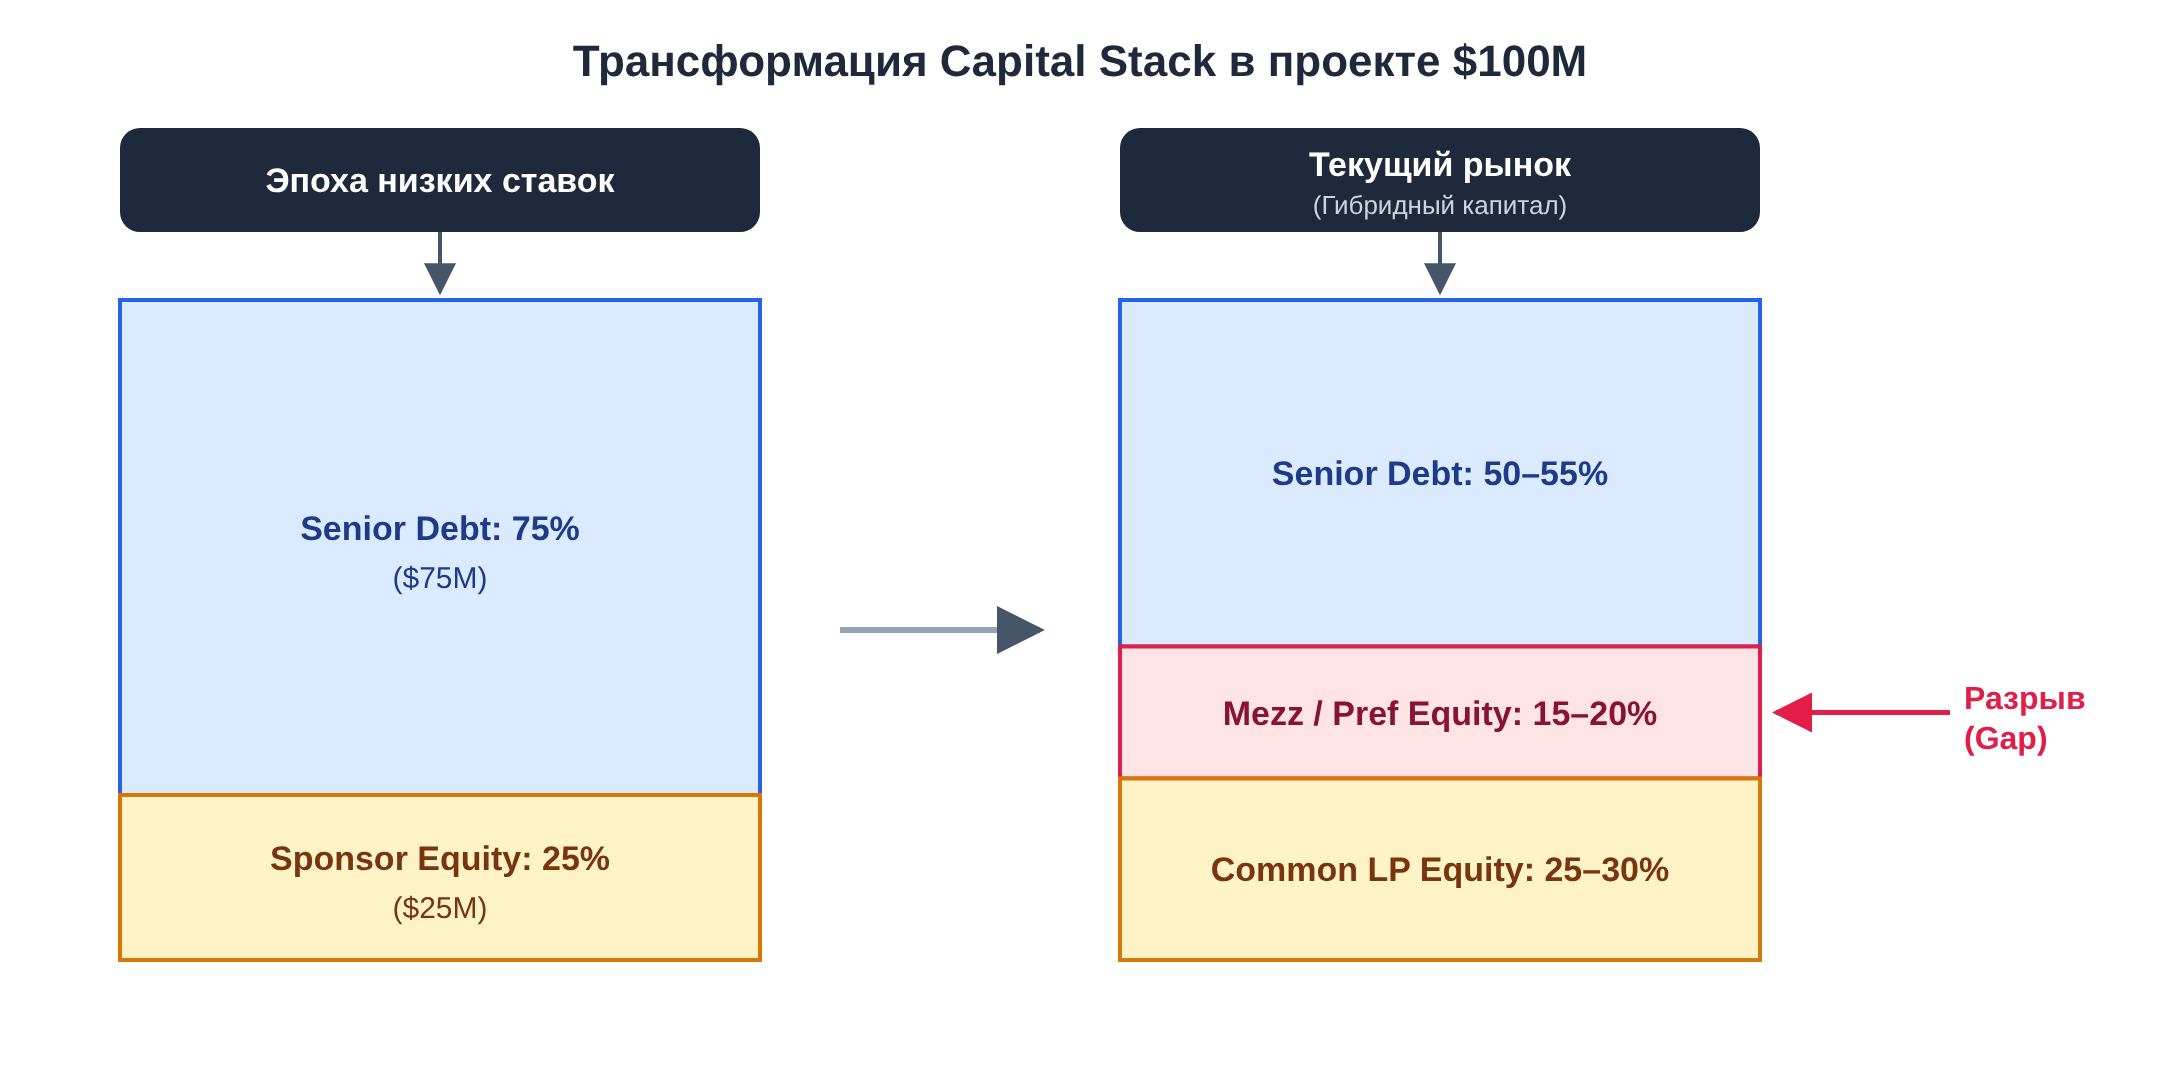
Повышение требований к DSCR вызвано ростом стоимости кредитования: базовые ставки SOFR (Secured Overnight Financing Rate) с добавлением банковского спреда удерживают стоимость старшего долга в диапазоне 7.0–8.5% годовых. Девелопер, рассчитывающий закрыть оставшуюся часть бюджета исключительно собственными средствами, сталкивается с падением доходности на собственный капитал (Return on Equity, ROE).
Для устранения возникшего финансового разрыва (Capital Gap) в 20–25% структуры сделок переведены на использование гибридного капитала.
Анатомия современного Capital Stack
Структура финансирования американского девелоперского объекта премиум-класса формируется из трех иерархических слоев капитала:
|
Слой капитала |
Доля в бюджете (LTC) |
Ожидаемая доходность |
Форма защиты капитала |
|---|---|---|---|
|
Senior Debt (Старший долг) |
50% – 55% |
7.0% – 8.5% (Floating/Fixed) |
1-я закладная (First Mortgage Lien) |
|
Mezzanine / Preferred Equity |
15% – 20% |
10.0% – 13.0% (Current/Accrued) |
Второй залог / Залог долей SPV |
|
Common LP Equity |
25% – 30% |
18.0% – 22% Target IRR |
Доля в чистой прибыли (Waterfall) |
1. Senior Debt (Старший банковский слой)
Предоставляется национальными банками (Wells Fargo, Bank of America), страховыми компаниями или Debt-фондами. Имеет безусловный приоритет при выплате процентов и погашении основного тела долга. Покрывает первые 50–55% расходов на приобретение и строительство объекта.
2. Mezzanine Debt / Preferred Equity (Промежуточный слой)
Заполняет разрыв между старшим долгом и обыкновенным капиталом. Инвестор в Preferred Equity получает фиксированный купонный доход (8–10% cash-on-cash текущими выплатами плюс 2–3% капитализируемого процента PIK — Payment-in-Kind). Данный слой защищен подушкой обыкновенного капитала девелопера и LP-инвесторов в размере 25–30% от бюджета проекта.
3. Common LP Equity (Обыкновенный капитал)
Формируется частными крупными инвесторами (HNWI) и семейными офисами. Капитал не имеет фиксированной процентной ставки, но забирает основной объем чистой прибыли от операционной деятельности и продажи объекта после выплат старшего и промежуточного долга.
Точки входа для частного капитала
Международные инвесторы используют гибкость американской правовой системы для выбора профиля риска и доходности в структуре SPV (Special Purpose Vehicle).
Стратегия A: Preferred Equity (Защищенная фиксированная доходность)
Подходит для инвесторов, приоритетом которых является сохранение капитала. Инвестор занимает позицию в структуре капитала выше девелопера, получая приоритетное право на распределение денежного потока (Cash Flow) до того, как девелопер получит какую-либо прибыль.
В случае дефолта девелопера по обязательствам, инвестор в Preferred Equity имеет право по соглашению участников (Operating Agreement) отстранить генерального партнера (GP) от управления и принять контроль над активом. Стабильная доходность составляет 10–13% годовых в долларах США.
Стратегия B: Common LP Equity (Участие в апсайде)
Инвестор входит в пул Limited Partners, забирая основной финансовый потенциал от роста стоимости недвижимости. При нормализации рыночных ставок и успешной реализации проекта целевая доходность составляет 18–22% IRR при Equity Multiple 1.8x–2.2x на горизонте 4–5 лет.
Финансовая инженерия и управление рисками волатильности
Защита капитала при работе с гибридными структурами требует проведения стресс-тестов и юридического оформления межкредиторских отношений.
1. Стресс-тестирование Выходных Ставок Капитализации (Exit Cap Rates)
При расчете финансовой модели девелоперского проекта учитывается риск расширения Cap Rates на выходе. Если текущая ставка капитализации рынка составляет 5.0%, консервативная модель закладывает Exit Cap Rate на уровне 5.75%–6.25%. Это компенсирует возможное снижение рыночной стоимости объекта при его реализации или рефинансировании.
2. Межкредиторские соглашения (Intercreditor Agreements)
Отношения между держателем Senior Debt и инвестором в Mezzanine/Preferred Equity регулируются соглашением Intercreditor Agreement. Документ закрепляет за промежуточным капиталом следующие права:
- Право на устранение дефолта (Cure Rights): возможность выплачивать проценты по старшему долгу за девелопера в случае его временной неплатежеспособности.
- Право на выкуп старшего долга (Buyout Right): возможность выкупить позицию банковского кредитора по номиналу для предотвращения принудительного изъятия залога (Foreclosure).
3. Механизм распределения прибыли (Waterfall)
В соглашении об операционной деятельности (Operating Agreement) прописывается структура Waterfall:
- Return of Capital: 100% выплат направляются на полное возврат тела инвестиций LP.
- Preferred Return: Выплата LP-инвесторам согласованной минимальной доходности (Hurdle Rate, обычно 8%).
- GP Catch-up / Carried Interest: Распределение сверхприбыли в соотношении 70/30 или 80/20 в пользу LP-инвесторов до достижения целевых показателей IRR.
Использование гибридных структур капитала позволяет инвесторам формировать сбалансированные портфели в коммерческой недвижимости США, сочетая механизмы банковской защиты с высокой маржинальностью девелоперского бизнеса.
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.