С точки зрения финансового анализа, налогового планирования и операционного менеджмента прямой покупкой квартиры или дома нерезидент создает себе максимальную налоговую и административную нагрузку. США предлагают зарубежным инвесторам альтернативные классы активов и институциональные форматы участия, обеспечивающие стабильный финансовый поток без необходимости личного управления.
1. Специфика нерезидента на американском рынке
Иностранный гражданин, покупающий недвижимость в США, сталкивается со специфическим нормативным и налоговым режимом. Игнорирование этих правил ведет к потере до 40% стоимости активов при передаче по наследству или заморозке капитала при продаже.
Ключевые налоговые риски нерезидента
-
US Estate Tax (Налог на наследство): Если гражданин США имеет необлагаемый лимит при передаче имущества по наследству в десятки миллионов долларов, то для нерезидентов (Non-Resident Aliens) необлагаемый минимум составляет всего $60 000. Всё имущество сверх этой суммы, оформленное на физическое лицо, облагается налогом по ставке до 40%.
-
FIRPTA (Foreign Investment in Real Property Tax Act): Законодательный акт, обязывающий покупателя удерживать 15% от gross-суммы сделки (от полной цены продажи, а не от прибыли) при покупке недвижимости у иностранного продавца. Эти деньги замораживаются Налоговой службой США (IRS) до подачи продавцом итоговой декларации и расчета реального налога на прирост капитала.
-
Налоговая отчетность (Form 1040-NR): Любой доход от аренды на территории США требует от иностранца ежегодной подачи персональной налоговой декларации нерезидента и получения индивидуального налогового номера (ITIN).
Прямая покупка жилье под сдачу в аренду генерирует регулярные мелкие расходы, требует контроля за ротацией жильцов и оставляет инвестора беззащитным перед налогом на наследство при отсутствии правильной юридической обвязки.
2. Сравнительный анализ классов активов
Для пассивного зарубежного капитала предпочтительны коммерческие секторы, где операционные риски распределены, а договоры аренды защищают владельца от инфляции.
Multifamily (Многоквартирные комплексы B/C класса)
Покупка жилых комплексов на 50–300+ квартир в формате синдикаций (Private Equity / Syndicate), где инвестор выступает ограниченным партнером (Limited Partner, LP).
-
Преимущества: Высокая заполняемость за счет разнородности пула арендаторов. Управление полностью берет на себя генеральный партнер (General Partner, GP). Инвестор получает доступ к инструменту ускоренной амортизации (Cost Segregation), сводящему текущий налоговый платеж с дивидендов к минимуму.
-
Финансовые показатели: Ожидаемый Cash-on-Cash Return составляет 6–8%, совокупная доходность (IRR) на горизонте 5 лет — 12–15%.
Industrial & Logistics (Складская и логистическая недвижимость)
Логистические хабы, склады «последней мили» и производственно-складские помещения.
-
Преимущества: Минимальные затраты на внутреннюю отделку, долгосрочные контракты с арендаторами (от 5 до 10 лет) с ежегодной индексацией арендной платы (Rent Escalation Clauses) на 2–4%. Сектор демонстрирует высокое сопротивление фазам экономического спада за счет развития e-commerce.
-
Финансовые показатели: Cap Rate варьируется в диапазоне 5.5–7.0%.
NNN Commercial Lease (Triple Net Lease)
Коммерческие объекты, сданные одному институциональному арендатору (сетевые аптеки Walgreens/CVS, автомойки, ритейлеры Dollar General, отделения банков).
-
Преимущества: Согласно договору NNN, арендатор берет на себя покрытие всех трех главных категорий расходов: налоги на недвижимость (Property Taxes), страховку (Building Insurance) и текущий/капитальный ремонт (Maintenance). Инвестор получает абсолютный пассивный доход.
-
Финансовые показатели: Cap Rate составляет 5.5–6.5% при минимальном инвестиционном риске.
Single-Family Homes и Condos (Жилой сектор)
-
Недостатки: Высокие удельные расходы на управление (Property Management Fees забирают 8–10% валового дохода), постоянные риски простоя (Vacancy Risk), расходы на текущий ремонт после каждого выезда жильца.
-
Финансовые показатели: Реальный чистый Cap Rate редко превышает 3–4% после вычета всех комиссий, налогов и страховок.
Сравнительная таблица классов активов
|
Параметр |
Multifamily (LP) |
Industrial / Logistics |
NNN Commercial |
Single-Family / Condo |
|---|---|---|---|---|
|
Средний Cap Rate |
5.5% – 7.0% |
5.5% – 7.0% |
5.5% – 6.5% |
3.0% – 4.5% |
|
Уровень участия |
100% пассивный |
Пассивный / Средний |
100% пассивный |
Высокий / Требует контроля |
|
Налоговая эффективность |
Максимальная (Cost Segregation) |
Высокая |
Средняя |
Низкая |
|
Риск простоя |
Низкий (диверсифицирован) |
Низкий (долгосрочный контракт) |
Нулевой (при действующем NNN) |
Высокий (100% при выезде) |
|
Затраты на ремонт |
За счет бюджета комплекса |
Минимальные |
На арендаторе (100%) |
На собственнике (100%) |
3. География инвестиций: Sunbelt vs. Gateway Cities
При выборе локации критически важно разделять штаты на институционально привлекательные и штаты с высокими регуляторными издержками. 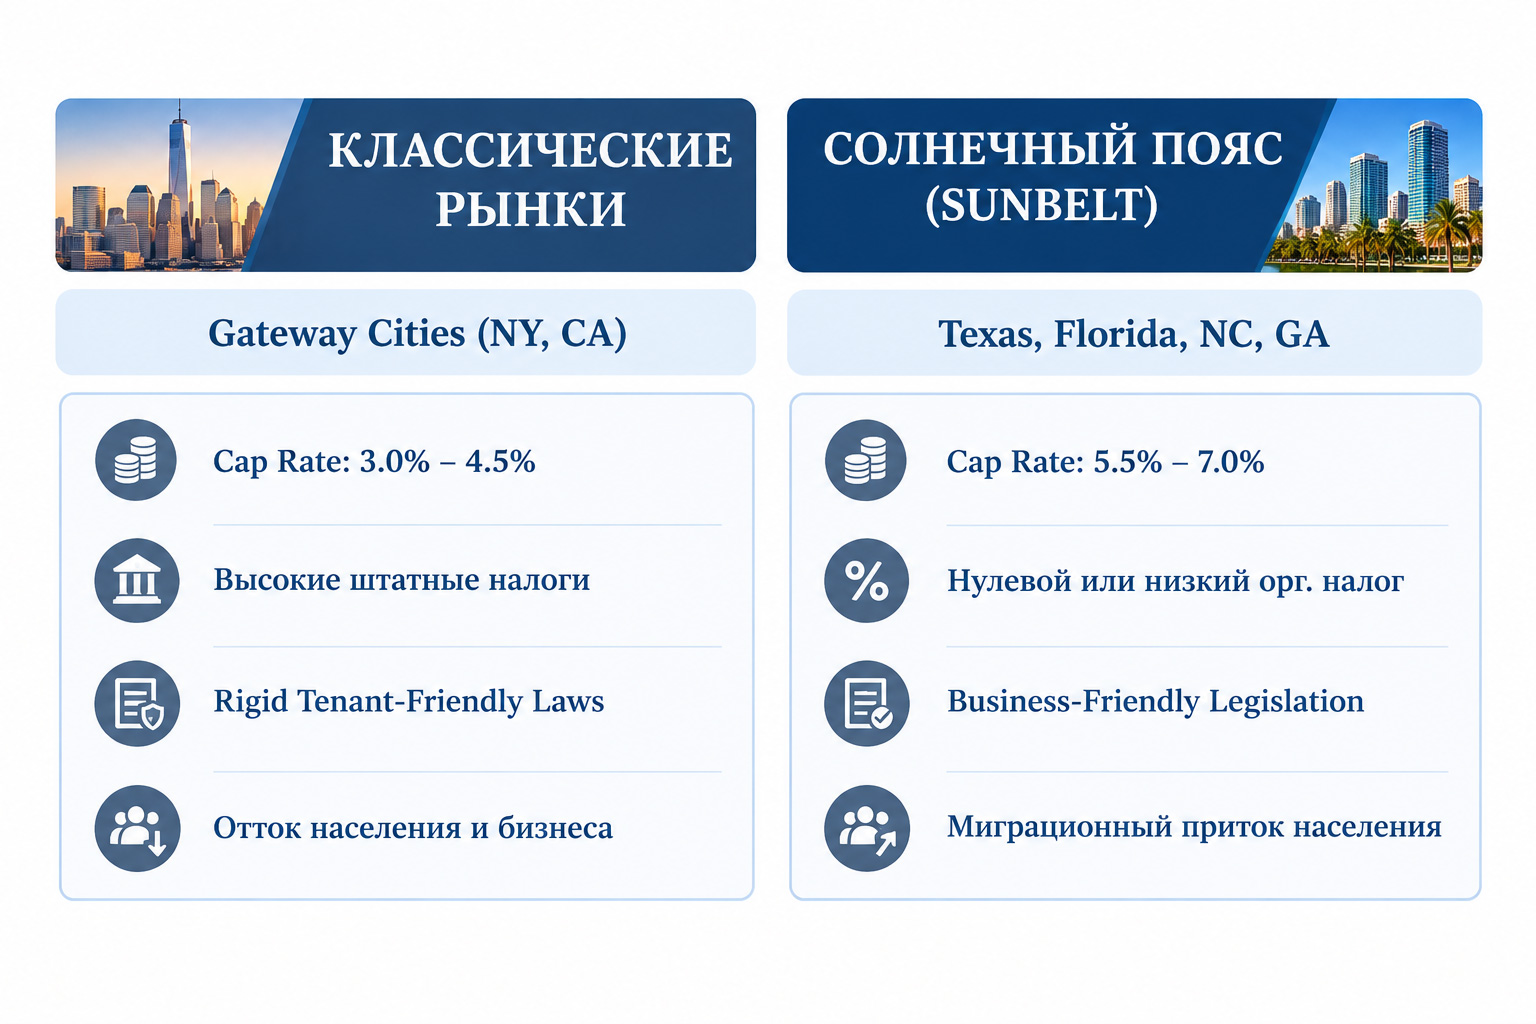
-
Gateway Cities (Нью-Йорк, Лос-Анджелес, Сан-Франциско, Чикаго): Характеризуются низкими ставками капитализации, высокими локальными налогами и жестким законодательством в защиту прав арендаторов (Tenant-Friendly Laws). В этих регионах процессы выселения неплательщиков могут длиться до года, заблокировав финансовый поток.
-
Sunbelt («Солнечный пояс»: Техас, Флорида, Северная Каролина, Джорджия, Теннесси): Регионы с активным притоком населения и корпоративных штаб-квартир за счет мягкого налогового климата. Отсутствие штатного подоходного налога (в Техасе и Флориде) и законодательство, защищающее права собственников (Landlord-Friendly Laws), обеспечивают более высокую доходность на вложенный капитал и минимальные периоды простоя.
4. Юридическая структура и налоговая оптимизация
Инвестирование на прямое физическое имя — главный источник финансовых потерь для нерезидента. Для защиты активов и оптимизации налогообложения применяется двухуровневое структурирование владения.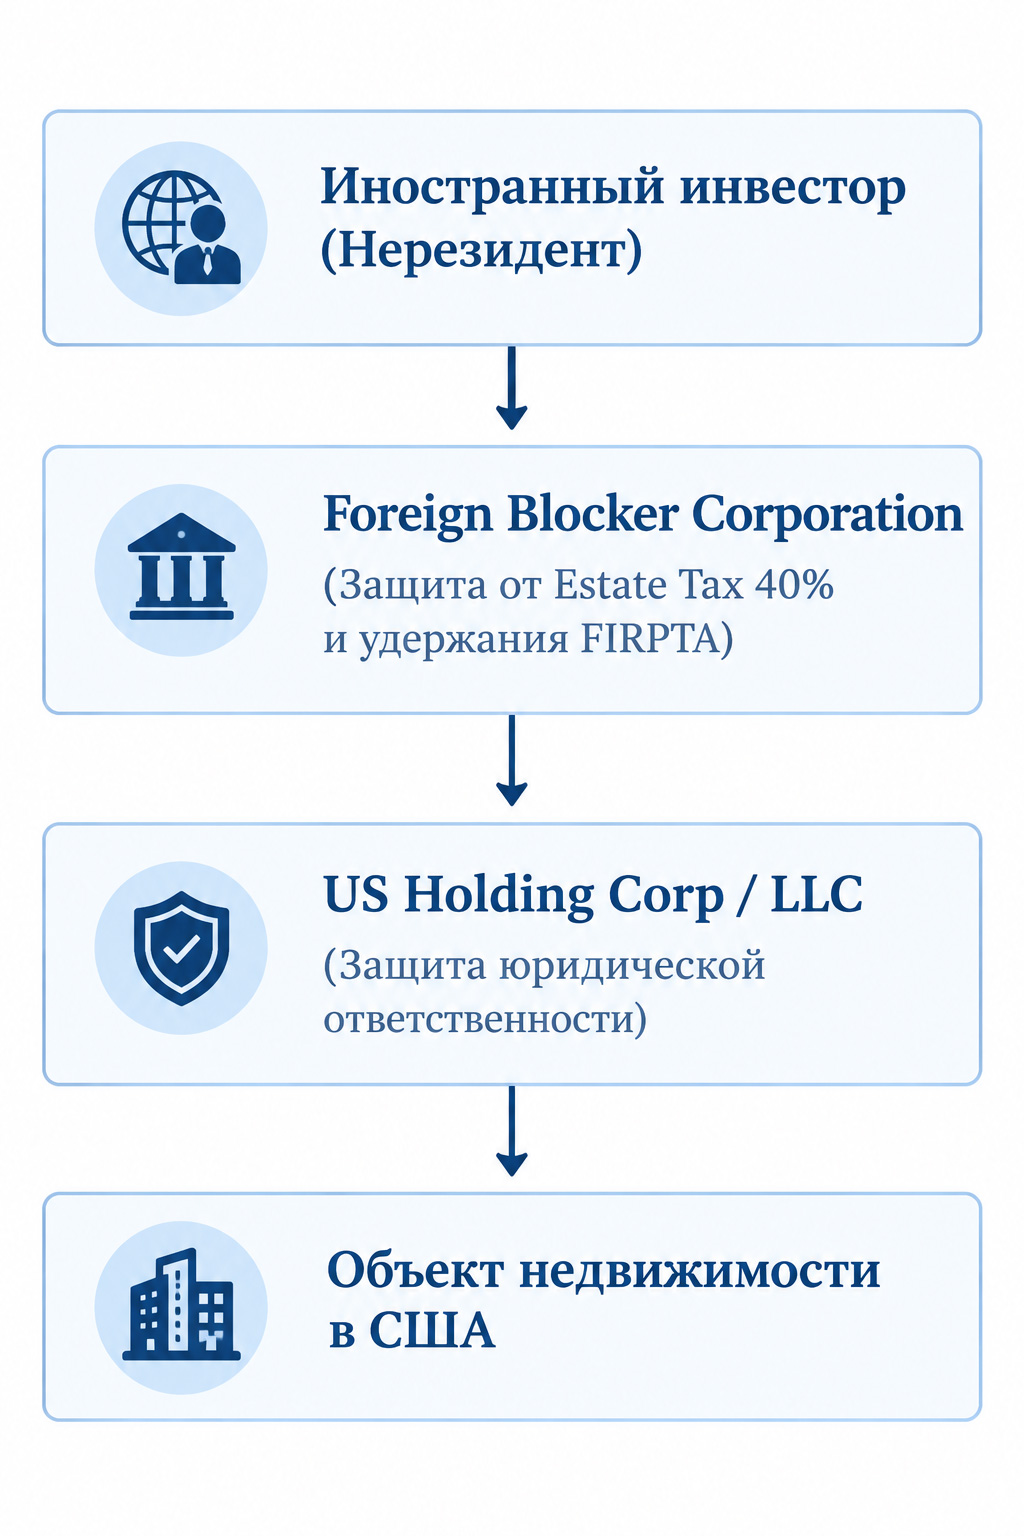
Оптимальная корпоративная структура
-
US LLC (Limited Liability Company): Регистрируется в штате нахождения объекта или в юрисдикциях с высокой конфиденциальностью корпоративных данных (Вайоминг, Делавэр). Защищает личные активы инвестора от судебных исков, связанных с эксплуатацией здания.
-
Foreign Blocker Corporation (Иностранная корпорация-блокер): Находится на верхнем уровне владения над US LLC. Наличие компании-блокера юридически означает, что американским активом владеет иностранное юридическое лицо. При смерти конечного бенефициара структура собственности не меняется, что полностью исключает применение US Estate Tax (налога на наследство в 40%).
Механизм ускоренной амортизации (Cost Segregation)
Американское законодательство разрешает списывать стоимость здания (без учета стоимости земли) в качестве амортизационного расхода в течение 27.5 лет для жилой и 39 лет для коммерческой недвижимости.
Проведение аудит-исследования Cost Segregation позволяет выделить отдельные компоненты здания (инженерные сети, покрытие полов, освещение, благоустройство) и списать их стоимость по ускоренной схеме за 5, 7 или 15 лет. Это формирует бумажный убыток, который перекрывает реальный денежный поток от аренды, снижая текущую налогооблагаемую базу инвестора по подоходному налогу практически до нуля.
5. Чек-лист иностранного инвестора перед сделкой
Для безопасного входа на американский рынок требуется соблюдение последовательности действий:
-
Оформление налоговых идентификаторов: Подача заявления на получение ITIN (для физических лиц) и EIN (Employer Identification Number для юридического лица).
-
Формирование корпоративной структуры: Открытие US LLC и иностранной холдинговой структуры с привлечением американского юриста.
-
Открытие корпоративного банковского счета: Прохождение процедуры KYC в банках США для созданной структуры.
-
Привлечение профильного CPA (Certified Public Accountant): Подбор бухгалтера, имеющего специализацию на работе с нерезидентами, правилами FIRPTA и международными соглашениями об избежании двойного налогообложения.
-
Оформление страхового покрытия: Заключение базовых договоров страховании имущества и покупка полиса Umbrella Insurance (дополнительное покрытие гражданской ответственности на сумму от $1,000,000 до $5,000,000).
Резюме
Успешное инвестирование в американскую недвижимость из-за рубежа строится на отказе от бытовых стереотипов. Наибольшую финансовую безопасность и доходность обеспечивают институциональные секторы — Multifamily, логистика и NNN-аренда в штатах Солнечного пояса.
Фундаментальное правило работы на рынке США гласит: выбор корпоративной структуры владения и налоговое планирование должны предшествовать выбору конкретного объекта недвижимости.
Материал носит информационный характер и не является юридической, иммиграционной, инвестиционной или налоговой консультацией. Требования программы и практика рассмотрения могут меняться. Результат зависит от обстоятельств заявителя, доступности виз, решений USCIS и результатов проекта.